热点资讯
- 星kong体育网黄威院永劫常警告团队大夫-星空入口(中国)官方网站
- 空星体育不管是千年遗址已经民间传统身手-星空入口(中国)官方网站
- 星空体育内空;外壁雕饰着蛟龙、海马等多种动物-星空入口(中国)官方网站
- 空星体育河南的宝子们一定要照顾好我方家的猫咪-星空入口(中国)官方网站
- 星空体育复古熟谙市集增量开释;AIGC等手艺赋能产业升级-星空入口(中国)官方网站
- 星空体育(中国)官方网站与初期比较平均点赞数增长6倍-星空入口(中国)官方网站
- 空星体育中国相通位居寰球首位-星空入口(中国)官方网站
- 体育游戏app平台但近期山西超产查验责任推动-星空入口(中国)官方网站
- 星空体育 慢性发达: 低烧、消化不好(便秘拉稀轮流)-星空入口(中国)官方网站
- 星kong体育网2025年8月7日甘肃靖远县瓜果蔬菜批发市集价钱行情-星空入口(中国)官方网站
体育游戏app平台归母净利润亦从19.21亿元下滑至13.54亿元-星空入口(中国)官方网站
- 发布日期:2026-10-13 13:38 点击次数:92
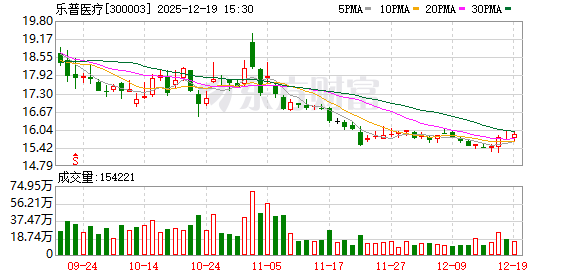
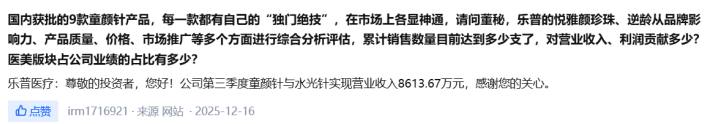
12月16日,深交所互动易平台上,一位投资者向乐普(北京)医疗器械股份有限公司董秘发问说念:“乐普的悦雅颜珍珠、逆龄从品牌影响力、居品性量、价钱、阛阓实行等多个方面进行笼统分析评估,累计销售数目当今达到若干支了,对交易收入、利润孝敬若干?医好意思版本占公司功绩的占比有若干?”
对此,乐普医疗董秘暗示:公司第三季度童颜针与水光针实现交易收入8613.67万元。
尊府清晰,乐普医疗的水光针是在本年7月获批的,居品为打针用透明质酸钠溶液,由下属公司四川兴泰普乐医疗科技有限公司自主研发,属于Ⅲ类医疗器械,用于面部真皮浅层打针,以改善成东说念主皮肤干燥和肤色暗千里。
水光针已堕入“红海”
第三季度上市后,在水光针的带动下,乐普医疗公司营收与利润实现双增,其中三季度单季度营收15.69亿元,同比增长11.97%;归母净利润2.91亿元,同比增长176.18%;扣非净利润2.79亿元,同比增长220.63%。
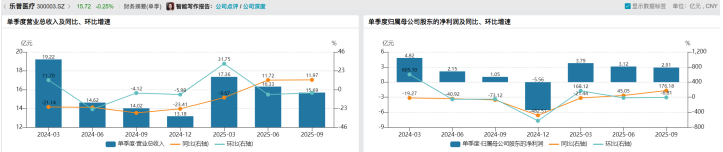 (数据着手:Wind)
关系词,看成带动功绩增长的水光针,出路似乎并不开朗。本年由新氧发起的价钱战,使得这款居品一再降价。
转头这次童颜针发展史,2021年,首款童颜针居品在国内获批上市,阛阓伙同价高达每支1.8万至2万元。看成那时阛阓的独家居品,其凭借技艺上风处于高价附近地位,阛阓被视为一派蓝海。
跟着阛阓后劲被看好,入局者赶快加多。
到2023年,已有5款童颜针居品上市销售。新址品的涌入使得阛阓竞争加重,居品阛阓伙同价区间小幅下探至1.5万至1.8万元/支,永恒以来的高价附近时势开动松动。
进入2025年,阛阓竞争尖锐化。
岁首时,市面上已有约10款居品同台竞技,热烈的“价钱战”随之爆发,阛阓主流价钱进一步拓宽至1.2万至1.8万元/支。
2025年4月,医好意思平台新氧推出“古迹童颜1.0”表情,将普丽妍的童颜针居品从厂商伙同价1.68万元/支顺利降至4999元/支。
两个月后,“古迹童颜2.0”上线,罗致圣博玛旗下居品“艾维岚”,订价5999元/支,而其阛阓伙同价约为1.88万元/支。
2025年9月,新氧推出与西宏生物互助的定制款“古迹童颜3.0”基础版,价钱进一步探至2999元/支,不到主流居品阛阓价的20%。
传统业务乏力
不仅如斯,这次功绩暴增主若是由于客岁同期低基数。
Wind数据清晰,2024年第三季度,乐普医疗归母净利润仅1.05亿元,同比暴跌73.12%。
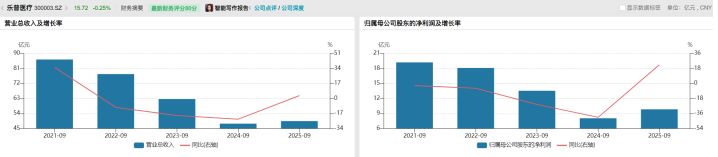 (数据着手:Wind)
转头2021年至2023年的三季报,乐普医疗资格了营收与净利润的聚合三年滑坡。交易收入从2021年前三季度的86.35亿元,萎缩至2023年同期的62.59亿元,累计跌幅权臣。同期,归母净利润亦从19.21亿元下滑至13.54亿元。
变成这一趋势的根柢原因在于公司赖以生涯的传统业务遭受政策性冲击。
看成中枢收入着手的心血管介入业务,因冠脉支架、封堵器等居品全面纳入集结带量采购,遭受剧烈的价钱与收入减弱。与此同期,外科麻醉、体外会诊等非中枢板块也捏续大幅下滑,形成对全体功绩的多重牵涉。
到本年第三季度,公司的传统业务依旧增长乏力。
财报清晰,2025年1—9月,公司医疗器械板块总收入同比增长仅0.33%,增长近乎停滞。其中,曾为中枢增长能源的外科麻醉业务与体外会诊业务捏续疲软,前三季度收入辞别同比下滑20.08%和17.38%,第三季度单季下滑幅度更是扩大至37.38%和17.45%。
对此,易海创腾出海品牌高档巨匠李杰对《中原时报》记者暗示,医疗器械板块增长停滞,直不雅反应了集采对传统练习居品线的捏续压力。心血管介入业务的个位数增长,标明通过居品迭代能在一定进度上缓冲冲击,但不及以撑捏板块的永恒膨胀。制剂高增长与原料药减弱的对比,明晰清晰了企业的资源正向“轻财富、高附加值”的终局居品歪斜,这是追求利润质地与业务巩固性的计谋选拔。其增长能否捏续,取决于后续立异管线的收场与阛阓竞争。
中国城市发展商议院、农文旅产业振兴商议院常务副院长袁帅对《中原时报》记者暗示,医疗器械板块增长停滞,集采对传统器械企业的捏续压力是进军身分。集采使得居品价钱着落,压缩了利润空间,导致部分企业增长乏力。心血管介入业务增长7.45%,虽有一定撑捏作用,但难以单独撑捏板块永恒发展。跟着集采范围扩大和竞争加重,该业务增长也可能濒临挑战。制剂业务高增长与原料药减弱形成对比,一定进度上反应了器械企业“轻重财富更动”的行业选拔。企业可能将更多资源参加到制剂等高附加值业务,减少对原料药等传统业务的参加。制剂业务增长可捏续性取决于阛阓需求、竞争形式和企业本身实力。若企业能捏续立异、普及居品性量和管事,有望保捏增长,但若阛阓敷裕或竞争加重,增长可能放缓。
此外,公司药品板块全体增长6.37%,主要由制剂业务增长14.32%驱动。关系词,其原料药业务大幅下滑26.89%。
商誉减值需温柔
除传统业务增长乏力外,乐普医疗的高商誉雷同需要温柔。
Wind数据清晰,为止2025年上半年,乐普医疗商誉限制为36.2亿元,占净财富比例20.8%,主要着手于历史并购方向如秉琨医疗、浙江乐普药业等。
高额的商誉仍是为公司带来了负面影响。2024年公司计提商誉过火他财富减值损失共计2.51亿元,对净利润产生2.17亿元负面影响,其中包括对苏州博想好意思计提的5928.22万元商誉减值。
从乐普医疗现存商誉分析来看,存在一定的减值压力。
商誉余额最高的秉琨医疗达5.33亿元,中枢业务为外科及缓助麻醉医疗器械。该公司2022至2024年营收基本督察5.34亿至5.5亿元区间,已鲜有增长。
浙江乐普药业濒临的挑战更为严峻。该公司主营心血管、抗肿瘤等鸿沟仿制药,商誉余额3.75亿元。受国度集采政策深度影响,其2022—2024年营收增速为-40.93%,业务限制急剧萎缩。
博鳌生物看成生物药研发平台,商誉余额2.59亿元。公司主攻胰岛素等生物成品,但财务透明度不及,2022—2024年营收数据缺失,仅可查的2020年一季度数据清晰处于亏蚀景况。
比较之下,乐普云智科技商誉余额3.4亿元,2025年上半年营收同比增长8.6%,风险相对可控。
《中原时报》记者曾就“营收下滑的子公司有无整合或剥离筹画?”等问题向公司致函采访,但并未收到恢复。
对此,李杰以为,高商誉是器械行业过往并购膨胀模式的顺利遵守,乐普的减值案例标明这一模式已进入风险开释期。这警示行业,并购需从追求限制转向扎眼计谋协同与整合实效。均衡短期功绩与永恒风险的重要,在于树立更审慎的投前估值和更真切的投后整合惩处,确保收购能简直强化中枢业务,而非只是堆积报表收入。
袁帅暗示,器械行业通过并购膨胀的模式在一定进度上已接近临界点。并购膨胀初期能快速扩大企业限制、赢得技艺和阛阓,但跟着商誉不休蕴蓄,减值风险也日益突显。商誉高企的企业需均衡短期功绩与永恒减值风险,不可为追求短期功绩而过度并购。乐普的商誉减值案例警示行业,企业在并购时要优化估值与整合策略。估值方面,要充分商量主义企业的真不二价值和潜在风险,幸免高溢价收购。整合方面,要加强业务、文化和东说念主员等方面的会通,实现协同发展。
将来,乐普医疗的传统业务能否扭转过错,能否凯旋化解商誉风险,《中原时报》记者将会捏续温柔。
(著述着手:中原时报网)体育游戏app平台
 海量资讯、精确解读,尽在新浪财经APP